
VID nodokļu uzrēķini III
Nupat ir beigusies vēl viena interesanta nodokļa uzrēķina lieta, ar kuru noteikti ir vērts padalīties ar šis lapas lasītājiem. Šoreiz tas bija juridiskās personas audits, kurā rezultātā VID uzrēķināja teju trešdaļu no miljona euro.
Pirmkārt, interesants ir ceļš, kā klients ir nonācis līdz auditam. Vispirms, kā pēdējā laikā diemžēl jau ir ierasts, no VID nāca vairāki informācijas pieprasījumi, kas kopumā pārsniedz pat vidusmērā nodokļu kontroli. Klients, respektējot VID tiesības vākt informāciju un to svarīgumu, sniedza visu, par ko pieprasījums bija noformēts daudz maz konkrēti un korekti, tomēr tādus vispārīgus pieprasījumus, kā pilni bankas kontu izraksti, virsgrāmata un tml. apstrīdēja (bija viens no šī stāsta varoņiem). Pārbaudot visu saņemto informāciju, VID paziņoja par audita uzsākšanu. Zīmīgi, ka pārbaudāmo apstākļu tvērumā neiekļāva tiem nodokļiem un darījumiem, informāciju par kuriem klients bija iesniedzis (atbildot uz informācijas pieprasījumiem), tādējādi apliecinot, ka patiesībā VID darbības bija nebija veiktas ar mērķi precizēt kādus konkrētus apstākļus, bet jau no paša sākuma bija vēlme veikt detalizētu pārbaudi. Jautājums, kāpēc VID izdomāja draudēt ar saimnieciskās darbības apturēšanu un izslēgšanu no PVN maksātāju reģistra, saukt valdi pie administratīvās atbildības utt., nevis godīgi no paša sākuma pateikt, ka tiek uzsākta nodokļu nomaksas pārbaude – ir drīzāk retorisks.
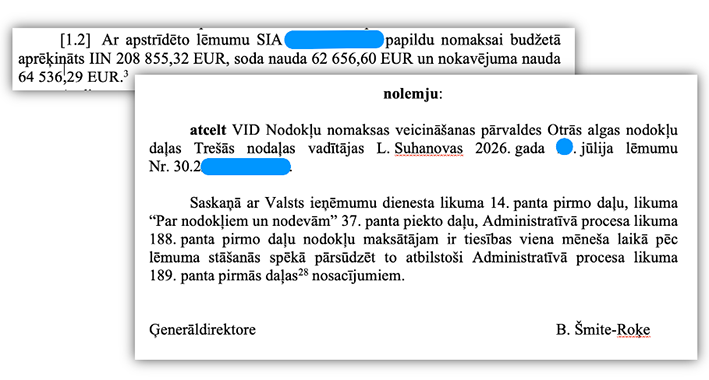
Audits ir tā pārbaude, kurā VIDam tik tiešām ir tiesības piekļūt pilnai grāmatvedībai, secīgi, tā ietvaros klients iesniedza kā visu viņa rīcībā esošo grāmatvedības dokumentāciju, tā arī konta izrakstus. Galu galā visā pārbaudāmā periodā VID atrada tikai vienu vienīgu darījumu, kur tika saskatīts nodokļu risks, proti, 3 gadu vecs aizdevums dalībniekam. Šeit ir jānorāda uz divām lietām, pirmkārt, šis nebija kāds slepens darījums (kā tas, jāatzīst, ir bieži sastopams šādā veidā darījumos), jo aizdevuma atmaksa bija nodrošināta ar divām publiskām hipotēkām. Un otrkārt, aizdevuma summa bija ap 200 tūkstošiem euro, no kuriem 2/3 bija atdotas pēc gada no izsniegšanas, savukārt, VID intereses izrādīšanas brīdī dalībnieks ar uzņēmumu jau bija pilnībā norēķinājies (proti, atmaksāja kā pamatsummu, tā arī procentus). Tomēr VID aprēķināja papildus maksājumus budžetā 337 tūkstošus euro apmērā (tieši tā: uzrēķins no viena vienīga darījuma par nepilniem 200 tūkstošiem euro veidoja tik lielu summu), pamatojot šādu savu nostāju ar to, ka aizdevuma atmaksas termiņš bija pārkāpts par vairāk nekā 6 mēnešiem un VIDam nav iesniegts rakstveidā vienošanas par šī termiņa pagarināšanu.
Klienta norādei par to, ka izsniegtais aizdevums ir nodrošināts ar hipotēku uz vairākiem nekustamiem īpašumiem (kas būtiski pārsniedz aizdevuma apmēru) un uzņēmums ir absolūti drošs par tā atmaksu, tādējādi dalībnieki un uzņēmums vienojas par aizdevuma termiņa pagarināšanu mutiski, auditori, protams, nenoticēja, norādot, ka pēc uzrēķina paziņošanas klienta iesniegtie dokumenti par aizdevuma atmaksas termiņa pagarināšanu ir ar aizmugurisko datumu.
Šeit Birojs vēlās pievērst lasītāju uzmanību tam, ka patiesībā taisīt dokumentus ar aizmugurisku datumu nav aizliegts, ja šāds ar aizmugurisku datumu sastādīts dokuments atspoguļo patiesi notikušo. Vēl jo vairāk, tas ir tieši norādīts, piemēram, Civillikuma 1489.-1490. pantos “Ja likums neprasa darījuma rakstisku formu, bet puses pašas labprātīgi ir par to vienojušās, tad jāizšķir, vai viņu vienošanās nolūks bijis dabūt rakstisku aktu tikai kā līdzekli pierādījuma atvieglošanai, vai arī nedot darījumam spēku pirms tā izteikšanas rakstiskā formā. Pirmajā gadījumā darījums ir spēkā jau pirms akta sastādīšanas, tiklīdz puses vienojas par tā satura būtību, un no tā brīža viņām sākas tiesība prasīt darījuma izteikšanu rakstiskā formā [..]” “Ja par minētās vienošanās nolūku rodas strīds, tad šaubu gadījumā pieņemams, ka akta sastādīšana domāta vienīgi pierādījuma atvieglošanai. Tas ir it sevišķi tad, ja puses norunājušas uzrakstīt darījumu tikai pēc tam, kad tās jau vienojušās par visiem citiem tiesiskā darījuma noteikumiem”.
Šeit jāuzlavē Iestādes ģenerāldirektors, kura komanda bija informēta par to, ka rakstveida dokumenta tapšana notika jau pēc tam pats par sevi neliecina par tā fiktīvumu un, izskatot Biroja sastādīto sūdzību, klientam nelabvēlīgu lēmumu atcēla.
Tas, ka līdz ģenerāldirektora lēmumam klienta bankas konti jau bija apķīlāti un, secīgi, bija faktiski paralizēta uzņēmuma darbība, protams, dod situācijai paliekošu rūgtuma piegaršu, bet tas jau ir cits stāsts. Jebkādā gadījumā, šis ģenerāldirektora lēmums ne tikai ir tik tiešām labs un pelnīts pamats lepoties par biroja darbu, bet arī uzskatāms atgādinājums tam, ka arī apstrīdēšanas process ir svarīgs instruments nodokļu maksātāja interešu aizsardzībai, kas darbojas kā nodokļu kontroles, tā arī audita gadījumā!
Okt 30, 2026